Pensionarme
Aumentar mi pensión
Inicio › Modalidad 40
Modalidad 40 del IMSS: sube tu pensión con números claros antes de pagar
La Modalidad 40, o continuación voluntaria, te permite seguir cotizando al IMSS por tu cuenta después de dejar de trabajar, para sumar semanas y subir el salario con el que se calcula tu pensión Ley 73. Necesitas estar dado de baja, tener al menos 52 semanas cotizadas en los últimos 5 años e inscribirte antes de que pasen 5 años desde tu baja. No incluye servicio médico.
Te digo si te conviene, y si no, también.
Cómo funciona la Modalidad 40
1
Eliges con qué salario cotizar: igual o mayor al último que tuviste registrado, hasta 25 veces la UMA.
2
Pagas tú las cuotas completas: cada mes, por adelantado, antes del día 17.
3
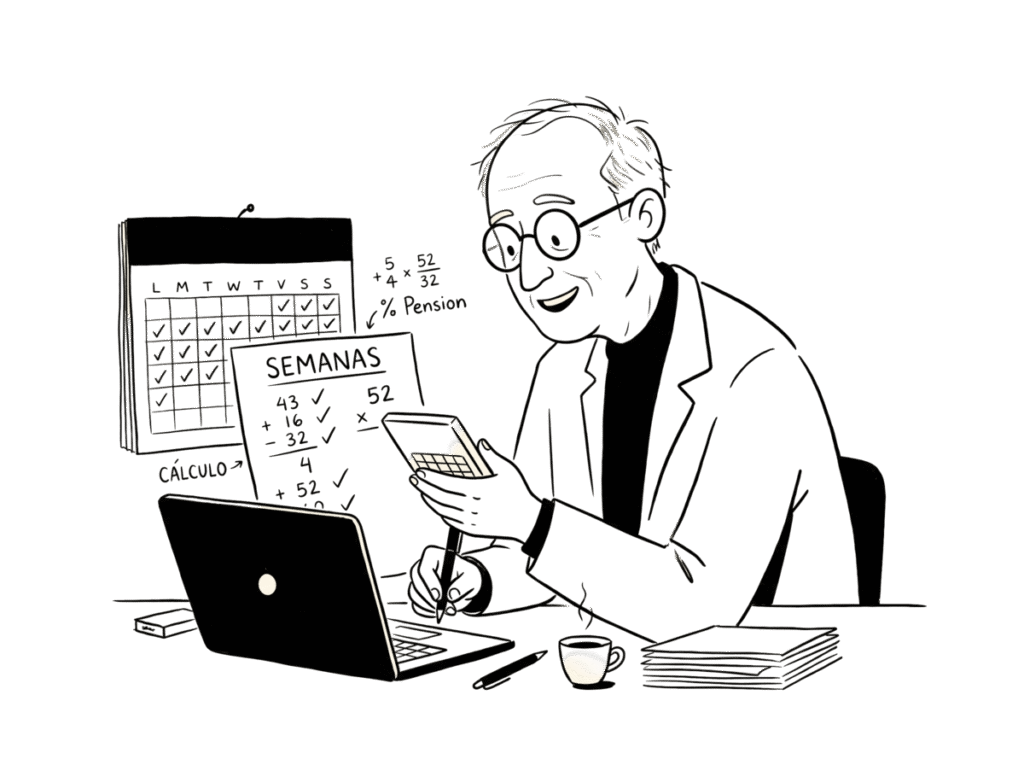
Subes tu salario promedio: como tu pensión Ley 73 se calcula con tus últimas 250 semanas, cotizar alto esos años puede subirla mucho.
!
Si dejas de pagar 2 meses seguidos, el IMSS te da de baja de la modalidad.
!
No incluye servicio médico. Si lo necesitas, se contrata aparte.
Requisitos de la Modalidad 40 en 2026
✓
Estar dado de baja del régimen obligatorio (sin patrón vigente)
✓
Tener al menos 52 semanas cotizadas en los últimos 5 años
✓
Inscribirte antes de que pasen 5 años desde tu última baja
✓
Pagar cada mes por adelantado
$
El trámite de inscripción ante el IMSS es gratuito.
¿Cuánto cuesta la Modalidad 40?
Depende del salario con el que decidas cotizar y del valor de la UMA, que cambia cada año. Además, el porcentaje que pagas va subiendo año con año. Por eso no hay una cifra igual para todos. En tu proyección te digo exactamente cuánto pagarías cada mes, cuánto en total y cuánto subiría tu pensión.
AQUÍ VA LA CALCULADORA DE MODALIDAD 40
Agrega un widget HTML justo debajo de este recuadro, pega el contenido de calculadora-modalidad-40.html y después borra este recuadro.
Te voy a decir cuándo NO te conviene
La Modalidad 40 no es magia ni le sirve a todos igual. Hay casos donde sale más caro de lo que regresa:
✕
Si no vas a poder sostener los pagos el tiempo necesario.
✕
Si ya cotizaste con un salario alto y el aumento sería mínimo.
✕
Si te faltan muchas semanas y la inversión no se recupera en un plazo razonable.
✕
Si eres Ley 97: también puedes cotizar, pero el efecto en tu pensión es otro.
!
Si un asesor solo te habla de lo bueno, ya sabes lo que sigue. Yo te enseño el número completo y tú decides.
Qué incluye mi asesoría en Modalidad 40
✓
Simulaciones personalizadas con tu salario, tus semanas y tu edad.
✓
Comparativa de escenarios: cuánto recibes con y sin Modalidad 40, a distintas edades y salarios.
✓
Proyección del aumento real y en cuánto tiempo recuperas lo que pagas.
✓
Acompañamiento completo: inscripción, pagos y, al final, tu trámite de pensión.
Otras formas de aumentar tu pensión
La Modalidad 40 es la más conocida, pero no la única. También analizamos:
Modalidad 40 retroactiva
Para pagar de una vez el tiempo que dejaste de cotizar.
→
Modalidad 10
Si trabajas por tu cuenta, con servicio médico incluido.
→
Otras alternativas según tu caso
Revisamos todas las opciones que da la ley antes de recomendarte una.
Preguntas frecuentes sobre la Modalidad 40
¿Cuántos años conviene pagar la Modalidad 40?
Muchas veces se recomiendan 5 años, porque tu pensión Ley 73 se calcula con tus últimas 250 semanas. Pero no es regla: depende de tu salario anterior, tus semanas y tu edad. Lo vemos en tu proyección.
¿Qué pasa si se me pasa un pago de la Modalidad 40?
Si dejas de pagar dos meses seguidos, el IMSS te da de baja de la modalidad. Por eso conviene planear los pagos desde el inicio.
¿Qué es mejor, la Modalidad 40 o la Modalidad 10?
Depende de tu situación. La 40 es para quien ya no trabaja con patrón y quiere subir su salario de cotización. La 10 es para quien trabaja por su cuenta, e incluye servicio médico. Te comparo las dos con tus números.
¿Puedo entrar a la Modalidad 40 si soy Ley 97?
Sí, pero el efecto es distinto: en Ley 97 lo que pagas va a tu cuenta de la Afore, y tu pensión depende de ese ahorro. Revisamos si te conviene.
¿Dónde se tramita la Modalidad 40?
En línea o en la subdelegación del IMSS que te corresponde. El trámite es gratuito. Conmigo, lo preparamos completo antes de presentarlo.
¿La Modalidad 40 incluye servicio médico?
No. Solo cuenta para tu pensión. Si necesitas servicio médico, hay que contratarlo aparte.
Antes de pagar un solo peso, conoce tus números
En el diagnóstico gratis te digo cuánto pagarías, cuánto subiría tu pensión y si de verdad te conviene.
Sin costo. Sin compromiso.